
 의사
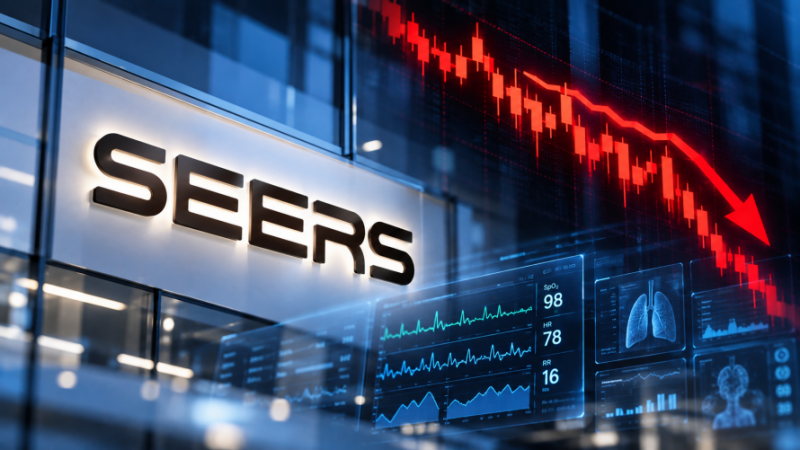
의료 인공지능(AI) 기업 씨어스가 가파른 실적 성장에도 주가는 과거 고점을 좀처럼 회복하지 못하고 있다. 한국거래소에 따르면 씨어스는 지난 10월 2일 2만7000원에 거래를 마쳤다.
씨어스(대표 이영신)는 지난 2024년 6월 공모가 1만7000원으로 코스닥 시장에 입성했다. 당시 공모 희망 범위는 1만500원~1만4000원이었지만 기관 수요예측 흥행으로 상단을 웃돌았다.
올해 3월에는 기존 주식 1주당 신주 2주를 배정하는 200% 무상증자를 단행했다. 이를 반영한 수정 공모가는 약 5667원으로 이날 종가 2만7000원은 수정 공모가 대비 약 376% 상승한 수준이다.
하지만 역대 고점과 비교하면 분위기가 달라진다. 씨어스 주가는 지난 3월 19일 수정주가 기준 역대 최고 종가인 6만3034원을 기록했다. 2일 종가 2만7000원은 당시보다 57% 하락한 수준이다.
실적만 놓고 보면 성장세는 뚜렷하다.
씨어스는 지난해 매출 482억원, 영업이익 163억원에 이어 올해 상반기 매출 609억원, 영업이익 268억원으로 반년 만에 지난해 연간 실적을 넘어섰다.
실적 성장을 이끈 핵심 사업은 인공지능(AI) 기반 입원환자 모니터링 플랫폼 ‘씽크(thynC)’다. 상반기 씽크 매출은 580억원으로 전체 매출의 95%를 차지했다.
다만 분기별 성장세는 다소 주춤했다. 올해 2분기 매출은 284억원으로 1분기 325억원보다 약 13% 감소했다.
회사는 “일부 대형병원 매출 인식이 하반기로 이연되고 중동지역 지정학적 영향으로 해외 프로젝트 일정이 조정된 데 따른 것”이라고 설명했다.
최근 증권가에서는 병상 확대와 해외 매출에 대한 기대치가 낮아지면서 씨어스 고성장에 대한 눈높이가 빠르게 조정된 것이 주가 하락에 영향을 미쳤다는 분석이 나온다.
경쟁사들의 시장 진입도 변수가 되고 있다. 여기에 협력사인 대웅제약이 강력한 영업력으로 뒷받침하고 있지만 씨어스 자체의 전략과 디테일 등이 취약하다는 평(評)이 제기되고 있다.
씨어스는 하반기 씽크 공급 대상을 병원급 의료기관과 요양병원으로 넓히고 미국과 아랍에미리트(UAE) 사업도 본격 추진하고 있다.
상반기 호실적에도 주가가 고점에서 크게 내려온 만큼 향후 병상 확대 속도와 해외사업 실제 성과가 한때 높아졌던 시장 기대를 다시 충족시킬 수 있을지 주목된다.
????
(AI) . 10 2 27000 .
( ) 2024 6 17000 . 1500~14000 .
3 1 2 200% . 5667 27000 376% .
. 3 19 63034 . 2 27000 57% .
.
482, 163 609, 268 .
(AI) (thynC). 580 95% .
. 2 284 1 325 13% .
“ ” .
.
. () .
(UAE) .
.